أنفقت 100,000 ريال على الإعلانات، وقالت لك المنصة إنها جلبت مبيعات بـ 350,000 ريال. يعني ROAS يساوي 3.5.
تفتح لوحة التحكم فتبدو الأمور ممتازة. وآخر الشهر تفتح الحساب البنكي فتجد الرصيد تقريبًا حيث كان. وقد تضطر إلى ضخ مال من جيبك لتسدد الموردين والشحن والرواتب.
المنصة لم تخطئ. هي تحسب الإيراد الذي تنسبه إلى الإعلان وتقسمه على ما أنفقته، وفق قواعد الإسناد عندها. هذا كل ما يقوله الرقم. لا يقول كم بقي من الإيراد بعد البضاعة والشحن ورسوم الدفع والمرتجعات، ولا يخصم مصاريف تشغيل المتجر.
لماذا لا يعني ROAS المرتفع أنك تربح؟
المعادلة: ROAS = الإيراد المنسوب للإعلانات ÷ الإنفاق الإعلاني
100,000 ريال إنفاق و350,000 ريال مبيعات منسوبة تعطي 3.5. أي 3.5 ريال مبيعات لكل ريال أنفقته.
الرقم مفيد لقياس الأداء الإعلاني. لكن انت تحتاج إلى جواب آخر: كم بقي من هذه المبيعات بعد التكاليف المرتبطة بها؟
خذ طلبًا واحدًا بقيمة 300 ريال. هذه تكاليفه (افتراضية):
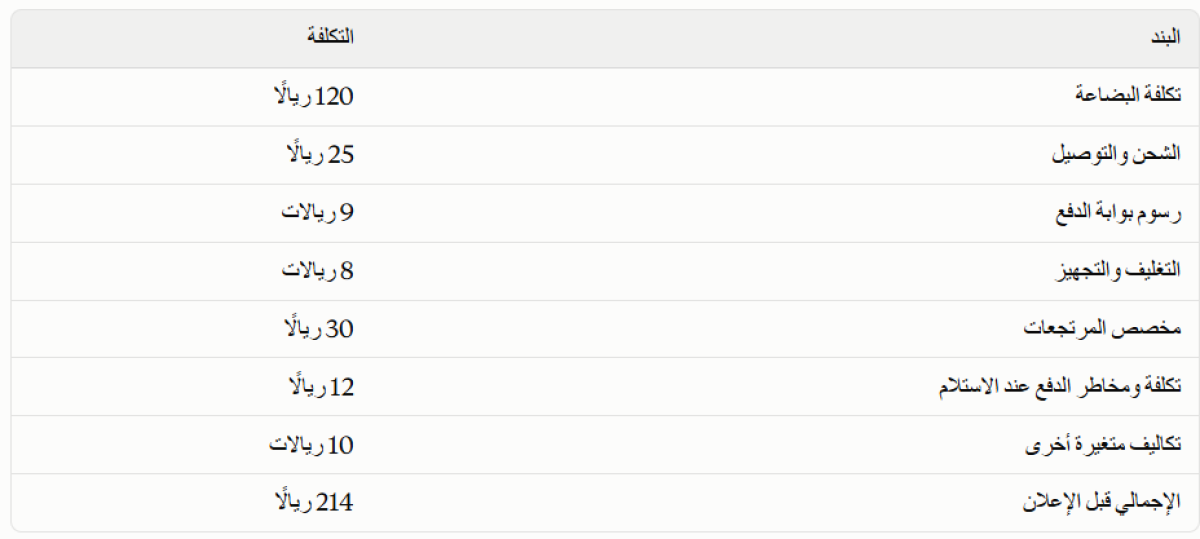
يبقى من الطلب 300 - 214 = 86 ريالًا قبل الإعلان. فإذا كلفك الحصول عليه 100 ريال إعلان، فأنت خسرت 14 ريالًا.
الطلب ظهر في لوحة الإعلانات تحويلًا جيدًا، لكنه لم يترك ما يغطي تكلفة اكتسابه.
وبعض التكاليف تتأخر في الظهور. المرتجع يُسجَّل بعد أيام، ورسوم إعادة الشحن والتحصيل تأتي في تقرير منفصل. لذلك تبدو الحملة أفضل مما هي عليه في الأسبوع الأول، ثم تتغير الصورة بعد اكتمال دورة الطلب.
هامش المساهمة: احسبه قبل أن ترفع الميزانية
هامش المساهمة هو ما يبقى من إيراد البيع بعد التكاليف المتغيرة للطلب، وقبل الإعلان والمصاريف الثابتة.
في المثال السابق: 86 ÷ 300 = 28.7% تقريبًا. كل 100 ريال إيراد تترك 28.7 ريال لتغطية الإعلان والمصاريف الثابتة والربح.
كيف تحسبه لمتجرك:
ابدأ بالإيراد الفعلي. منتج بـ 300 ريال اشتراه عميل بكوبون 30 ريالًا يعني إيرادًا قدره 270، لا 300.
اطرح تكلفة البضاعة، وأي تكلفة مباشرة للمنتج لم تدخلها في بند آخر.
اطرح تكاليف تنفيذ الطلب: الشحن والتجهيز والتغليف ورسوم الدفع.
أضف أثر المرتجعات والطلبات غير المستلمة. لا تحسب سعر المنتج المرتجع فقط، فهناك الشحن ذهابًا وإيابًا والتغليف والنقص في قيمة المنتج بعد عودته. مثال: إذا بلغت تكلفة المرتجعات وإعادة الشحن 6,000 ريال في الشهر وعندك 600 طلب في الفترة نفسها، فالتكلفة 10 ريالات على كل طلب. خذ التكلفة والطلبات من الفترة نفسها، ولا تحسب البند مرتين.
أضف أي تكلفة لا تظهر إلا عند البيع، مثل عمولة المؤثر أو عمولة السوق الإلكتروني.
النتيجة هي هامش المساهمة بالريال وبالنسبة. ومنه تعرف كم تستطيع أن تدفع لاكتساب طلب قبل أن يبدأ الإعلان بأكل الهامش.
ROAS التعادلي
بهامش مساهمة 28.7%:
ROAS التعادلي = 1 ÷ 0.287 = 3.48 تقريبًا
عند هذا الرقم يغطي الإعلان نفسه فقط. لا يبقى شيء للرواتب والإيجار والاشتراكات. وتحت 3.48 تخسر على الإعلان وحده. وفوقه يظهر فائض، لكنه لا يعني ربحًا صافيًا بعد.
ومن هنا ROAS 3.5 في أول المقال: 350,000 × 28.7% = 100,450 ريالًا. أي 450 ريالًا فوق ما أنفقته، وقبل أي مصروف ثابت.
النقطة تتحرك بتحرك الهامش. منتج عليه خصومات كبيرة أو شحن مرتفع أو مرتجعات كثيرة يحتاج ROAS أعلى من منتج هامشه أوسع.
والمعادلة تقديرية. تفترض أن الإيراد في ROAS هو نفسه الإيراد الذي حسبت منه الهامش، وأن كل الأرقام من الفترة نفسها. وإذا كنت تعلن على أكثر من منصة، فكل منصة قد تنسب لنفسها المبيعات نفسها، فلا تجمع إيراداتها وتعتبرها مبيعات منفصلة.
التعادل الإعلاني غير تعادل المتجر
لنفترض أن مصاريفك الثابتة 20,000 ريال في الشهر. بإنفاق 100,000 ريال وهامش 28.7%، تحتاج إلى مبيعات بنحو 348,000 ريال لتغطي الإعلان فقط. لكي تربح فعلًا تحتاج فوق ذلك إلى هامش يغطي الـ 20,000، ثم يترك ربحًا يناسب المخاطرة ورأس المال.
لذلك لا تحدد الميزانية بـ ROAS مستهدف وحده. اعرف أولًا كم يترك البيع، وكم يحتاج المتجر ليعيش.
ثلاثة سيناريوهات لمتجر واحد
متوسط الطلب 300 ريال، وهامش المساهمة 28.7%، والإنفاق 100,000 ريال في الحالات الثلاث.
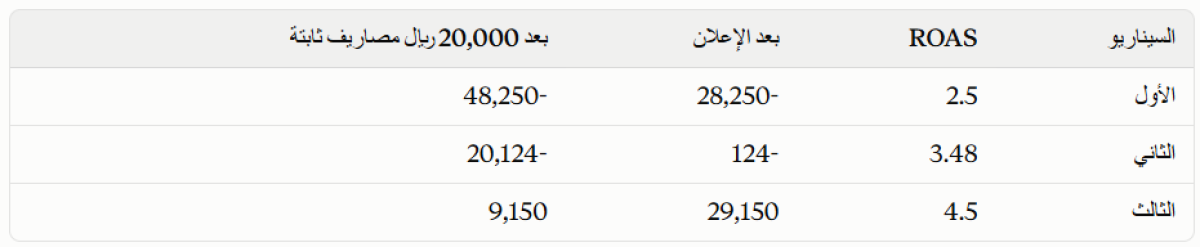
السيناريو الأول: مبيعات منسوبة 250,000 ريال، ROAS = 2.5. الهامش قبل الإعلان 71,750 ريالًا. بعد الإعلان: خسارة 28,250 ريالًا. قد تبدو مبيعات الربع مليون جيدة، لكن هامشها لم يغطِّ حتى الإعلان.
السيناريو الثاني: مبيعات 348,000 ريال، ROAS = 3.48. الهامش 99,876 ريالًا. بعد الإعلان: خسارة 124 ريالًا. هذا تعادل إعلاني، وبعد المصاريف الثابتة تصبح الخسارة 20,000 تقريبًا. وأي ارتفاع في الشحن أو المرتجعات يبعدك أكثر.
السيناريو الثالث: مبيعات 450,000 ريال، ROAS = 4.5. الهامش 129,150 ريالًا. بعد الإعلان يبقى 29,150 ريالًا، وبعد الـ 20,000 مصاريف ثابتة يبقى ربح تشغيلي تقريبي 9,150 ريالًا.
خمسة أخطاء تخفي الخسارة
- الخصومات العميقة
الخصم يرفع الطلبات والإيراد، ويقلل ما يبقى من كل طلب. تكلفة المنتج والشحن ثابتة، فأنت تشتري حجمًا أكبر بهامش أضعف. احسب الربحية بعد الخصم والشحن المجاني.
- مقارنة الإيراد بدل المتبقي منه
متجر يبيع بـ 500,000 ريال بهامش ضعيف قد يربح أقل من متجر يبيع بـ 300,000 ويحتفظ بنسبة أكبر من كل بيعة. الإيراد وحده لا يصلح للمقارنة بين متجرين أو بين حملتين.
- تجاهل المرتجعات والطلبات غير المستلمة
الخطر أكبر في المتاجر التي تعتمد على الدفع عند الاستلام. الطلب المسجل في المتجر غير الطلب المسلَّم الذي حُصِّلت قيمته. افصل بين الجديد والمشحون والمسلَّم والمحصَّل والمرتجع، وقيّم الربحية على البيانات النهائية.
- الحكم على منتج بمعزل عن السلة
قد يحقق المنتج الرئيسي هامشًا ممتازًا بينما بقية السلة تعيش على خصومات وشحن مجاني. قس الهامش على مستوى المنتج والسلة والمتجر، لتعرف هل المنتج الذي يجذب الطلبات يرفع الربح أم يرفع الإيراد فقط.
- الاكتفاء بتقرير المنصة
المنصة تنسب الشراء إلى إعلانها وفق قواعدها. وقد يكون العميل اشترى من متجرك سابقًا، أو مرّ بأكثر من قناة قبل أن يكمل الطلب. أرقام المنصة مفيدة، لكنها لا تقول كم من المبيعات أضافها الإعلان فعلًا.
قارنها بإيرادات المتجر الفعلية والطلبات المكتملة وعدد العملاء الجدد وتكلفة اكتساب كل واحد منهم. وراقب تكرار الشراء، فتكلفة عميل جديد تختلف عن تكلفة بيع جديد لعميل قديم.
قبل أن ترفع الميزانية
بدل أن تسأل فريقك: الحملة حققت ROAS جيد، هل نرفع الميزانية؟ اسأل: هل تركت مبيعاتها هامشًا يكفي للإعلان ولمصاريف المتجر؟
إذا لم يكن الجواب واضحًا، فالإنفاق الأعلى سيرفع المبيعات وقد لا يغيّر النتيجة المالية.
وفرّق بين العملاء الجدد والعائدين. تكلفة الطلب قد تبدو منخفضة لأن جزءًا من الطلبات جاء من عملاء يعرفونك أصلًا. تابع تكلفة اكتساب العميل الجديد وربحيته على حدة، ولا تفترض أن نتائج الحملات على جمهورك الحالي ستتكرر حين توسّع.
وأعلى ROAS لا يعني دائمًا أعلى ربح. منتج بعائد إعلاني أقل قد يترك هامشًا أكبر لأنه أرخص أو أقل مرتجعات.
ابدأ بحساب هامش المساهمة وROAS التعادلي لأكثر خمسة منتجات تبيعها. بعدها قرر أين تضيف الميزاني